Guincho para proteção veicular: como atender as associações
Associações de proteção veicular mandam muito chamado de guincho e socorro, mas funcionam diferente de uma seguradora. Veja o que conferir antes de atender, como combinar e como proteger o seu caixa.
 Equipe AutEM
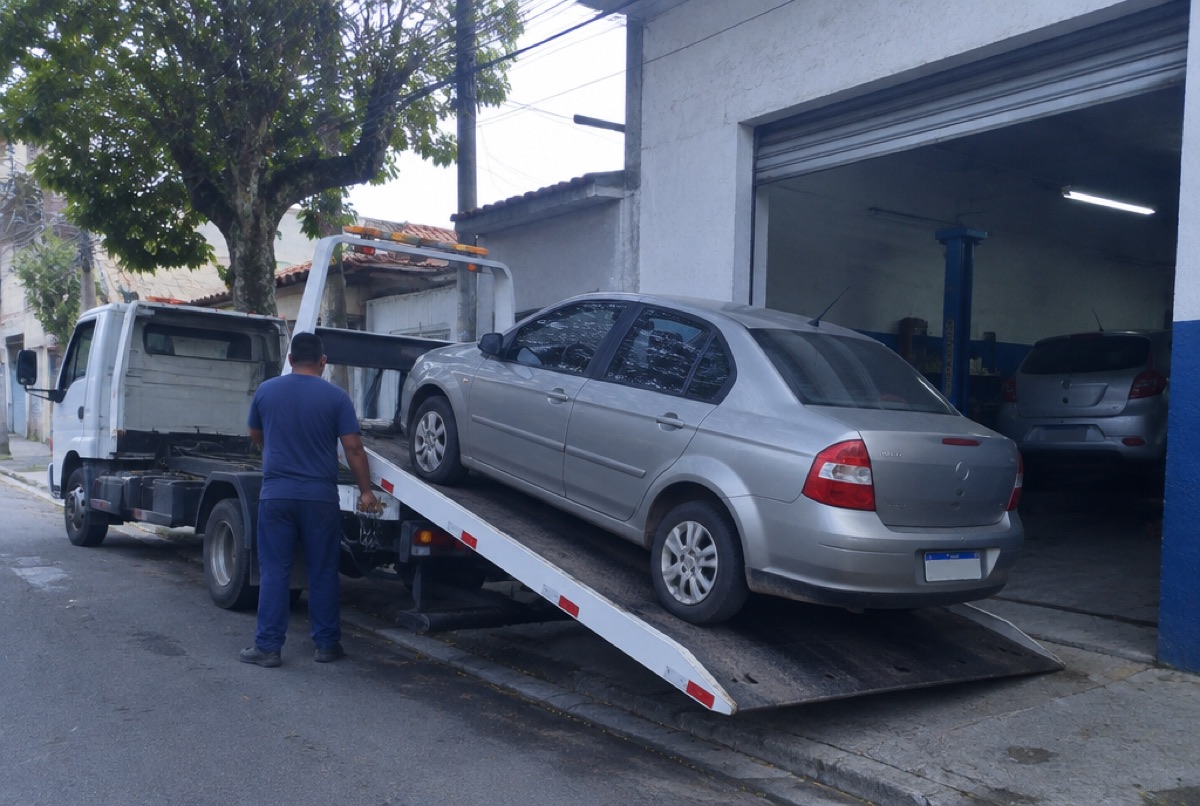
O telefone toca e é uma associação de proteção veicular da sua região. Ela tem alguns milhares de associados, quer um guincho de confiança e promete volume. O valor por serviço é razoável e o pagamento, "todo dia 20". Parece um bom cliente, e muitas vezes é. Mas quem já atendeu associação sabe que o modelo tem particularidades que mudam a forma de combinar, de prestar contas e de receber. Entender isso antes do primeiro chamado evita surpresa no fim do mês.
O que é uma associação de proteção veicular
A associação reúne proprietários de veículos que dividem entre si os custos dos problemas que acontecem com os carros do grupo. Em vez de pagar um prêmio fixo a uma seguradora, o associado paga uma mensalidade e participa do rateio das despesas, como roubo, colisão e assistência 24h.
Para o prestador de guincho e socorro, o que importa é isto:
- A associação não é uma seguradora. Ela funciona com outra lógica e outra regulação.
- O dinheiro vem dos associados. Se muitos deixam de pagar, ou se o mês tem muito sinistro, o caixa da associação aperta.
- A assistência pode ser própria ou contratada. Algumas associações têm central própria e acionam o prestador direto. Outras contratam uma empresa de assistência, e você atende pela central dela.
Diferenças na prática para o prestador
| Ponto | Assistência de seguradora | Associação de proteção veicular |
|---|---|---|
| Quem aciona | Central da assistência, quase sempre por portal | Central própria ou assistência contratada, às vezes por telefone ou WhatsApp |
| Tabela | Padronizada, pouca negociação | Mais negociável, varia muito |
| Regras de cobertura | Detalhadas em contrato | Às vezes menos claras, decididas caso a caso |
| Prazo de pagamento | Definido no contrato | Varia; pode depender do caixa da associação |
| Volume | Costuma ser previsível | Pode crescer rápido, ou cair de repente |
Nada disso é bom ou ruim por si só. Só exige atenção diferente.
O que conferir antes de aceitar
Antes de entrar no primeiro chamado, faça uma checagem simples:
- CNPJ e tempo de existência. Associação recém-aberta tem menos histórico de pagamento.
- Referências de outros prestadores. Pergunte a colegas de outras cidades se ela paga em dia.
- Quem aciona e como. Central própria, assistência contratada, telefone, aplicativo. Quem você cobra se der problema?
- Tabela por escrito. Valor de saída, franquia de km, km excedente, adicionais de horário, patins e hora parada.
- O que está coberto. Reboque até qual distância? Socorro mecânico, chaveiro, pane seca? O que fica por conta do associado?
- Prazo e forma de pagamento. Data, documento exigido, nota fiscal, como contestar diferença.
Se a associação não quer colocar nada no papel, desconfie. Para saber o que olhar num contrato, leia cláusulas que o prestador precisa ler.
No atendimento: o associado não é segurado
O associado muitas vezes não sabe direito o que a associação cobre. Ele acha que tudo está incluído, e a conversa na beira da estrada fica tensa.
- Confirme a cobertura com a central antes de sair. Não com o associado.
- Se algo ficar fora, a central é quem avisa o associado, não o guincheiro. Se o associado aceitar pagar a diferença direto, registre a parte que ele paga, separada da parte da associação.
- Faça o checklist completo. Fotos, avarias, assinatura. Associação também contesta avaria, e às vezes com menos critério.
- Peça a confirmação do serviço. Um número de protocolo, uma mensagem da central, algo que prove que o chamado veio dela.
Proteja o seu caixa
O maior risco com associação é financeiro: atender bem e receber mal.
- Não concentre demais. Se uma associação passa a ser metade do seu faturamento e atrasa dois meses, a empresa sente. Veja o risco de depender de um só cliente.
- Feche o mês com rigor. Cada serviço com protocolo, km e fotos, conferido contra a tabela combinada.
- Mande o documento de cobrança no prazo. Atraso seu vira desculpa para atraso deles.
- Acompanhe a conta a receber. Venceu e não pagou, cobre na primeira semana, não no terceiro mês.
- Combine o que acontece com atraso. Suspensão do atendimento depois de quantos dias? Esteja no contrato.
Exemplo, com números só para ilustrar: uma associação manda 60 serviços por mês, a R$ 300 em média. São R$ 18.000 por mês. Se ela atrasa dois meses, você financiou R$ 36.000 de diesel, salário e parcela. Antes de crescer o volume com ela, pergunte se o seu caixa aguenta esse atraso.
Sinais de alerta
- Pagamentos que começam a atrasar alguns dias, depois semanas.
- Mudança frequente de tabela, sempre para baixo.
- Glosa de serviços sem explicação clara.
- Central que demora cada vez mais para atender o prestador.
- Notícias de associados reclamando de não receber indenização.
Quando aparecerem dois ou mais desses sinais, reduza a exposição: pare de aceitar volume extra e fale com o seu advogado sobre o que está em aberto.
Como o AutEM cuida disso
Veja como funciona o fechamento.
Resumo
- Associação de proteção veicular não é seguradora: o caixa depende dos associados.
- Confira CNPJ, referências, tabela e prazo de pagamento antes de atender.
- Confirme a cobertura com a central, não com o associado, e faça o checklist completo.
- Não concentre o faturamento numa associação só e cobre o atraso cedo.
Quer ver isso funcionando na sua operação? Em uma apresentação de 50 minutos, mostramos o AutEM com as suas assistências.
Agendar apresentação